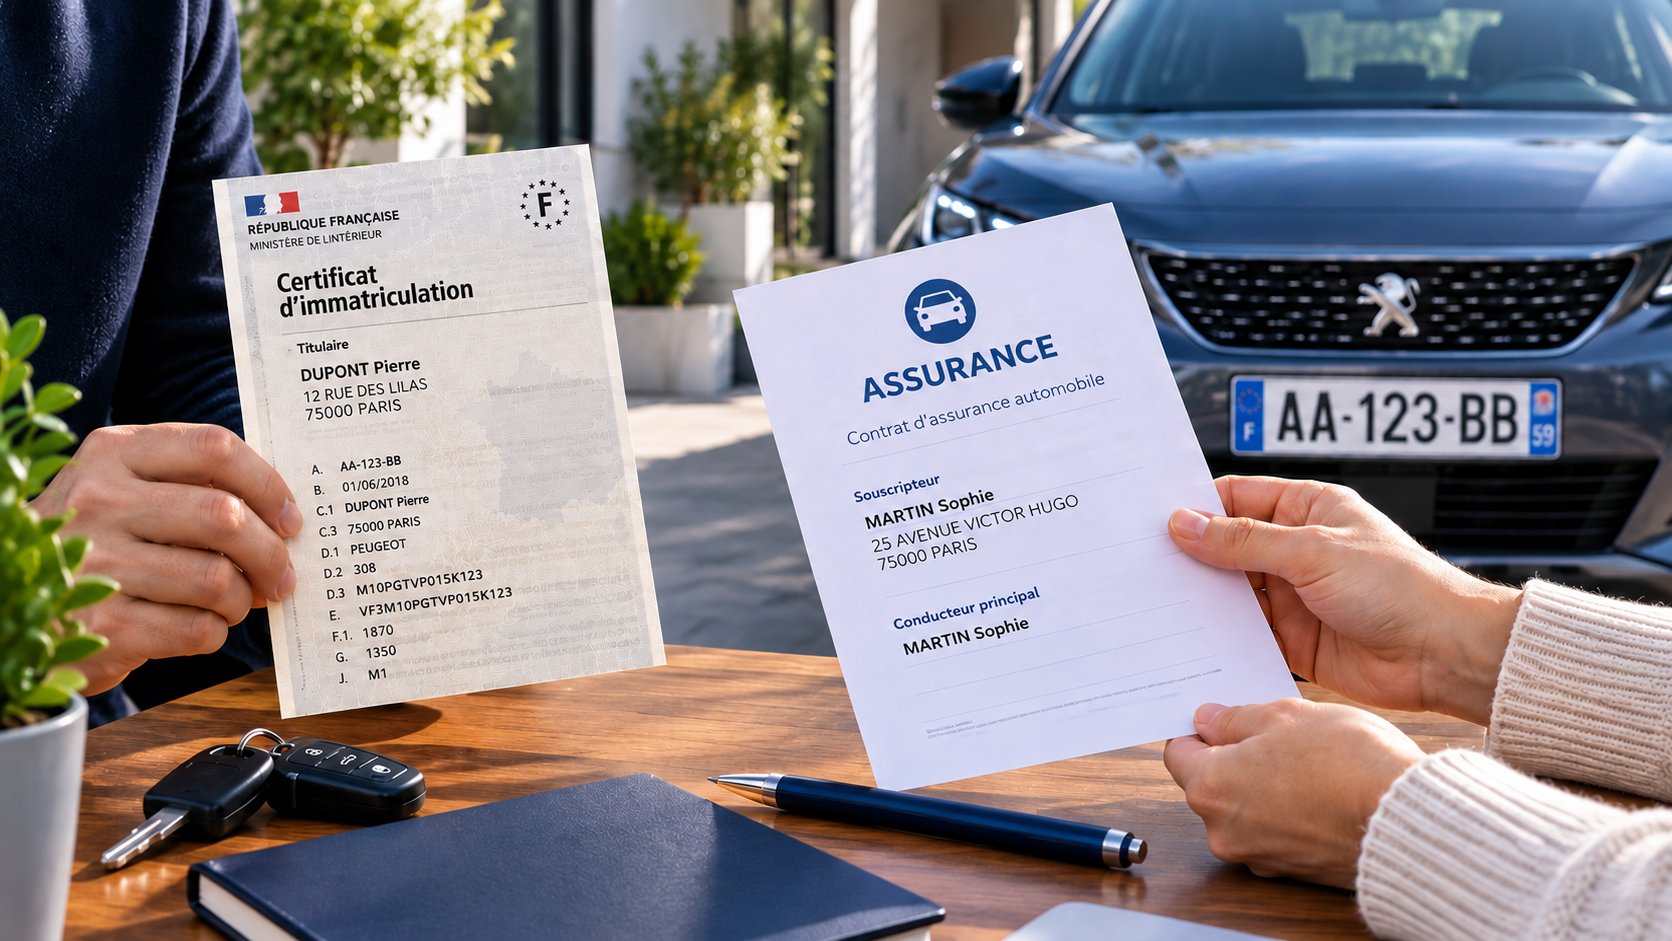
La personne qui conduit et assure régulièrement une voiture doit-elle obligatoirement être celle dont le nom figure sur la carte grise ?
Non. Le certificat d’immatriculation et le contrat d’assurance peuvent être établis au nom de deux personnes différentes.
Cette situation peut notamment se présenter lorsqu’un véhicule appartient à un conjoint, à un parent ou à un autre membre de la famille, mais qu’il est principalement utilisé par une autre personne.
Cela ne signifie toutefois pas que toutes les compagnies d’assurance accepteront automatiquement cette configuration. L’assureur doit savoir précisément qui est propriétaire du véhicule et qui le conduit réellement au quotidien.
Peut-on assurer une voiture lorsque la carte grise n’est pas à son nom ?
Oui.
Il est possible de souscrire une assurance pour un véhicule dont on n’est pas le titulaire du certificat d’immatriculation.
La carte grise permet d’identifier administrativement le véhicule ainsi que son ou ses titulaires. Le contrat d’assurance répond à une autre logique : il précise notamment les personnes qui utilisent le véhicule et les conditions dans lesquelles elles sont assurées.
Les noms figurant sur ces deux documents ne doivent donc pas nécessairement être identiques.
Dans quelles situations l’assurance peut-elle être à un autre nom ?
Plusieurs situations peuvent expliquer qu’une personne conduise régulièrement une voiture dont elle n’est pas propriétaire administrativement.
Cela peut notamment être le cas lorsqu’ :
un parent met durablement son véhicule à la disposition de son enfant ;
un proche prête sa voiture pendant une longue période ;
le véhicule appartient à un conjoint qui ne peut temporairement plus conduire ;
une personne hérite d’une voiture alors qu’elle ne possède pas le permis ;
un membre de la famille conserve la propriété du véhicule tout en laissant une autre personne l’utiliser.
Il suffit que cette situation soit clairement expliquée à l’assureur.
Le titulaire de la carte grise doit-il obligatoirement être l’assuré principal ?
Pas nécessairement.
Il est possible que le propriétaire du véhicule soit une personne, tandis que le conducteur principal déclaré auprès de l’assurance soit une autre personne.
Tout dépend ensuite de l’acceptation du risque par la compagnie d’assurance.
Certains assureurs acceptent facilement ce type de configuration. D’autres peuvent imposer certaines conditions ou refuser la souscription.
Pourquoi certains assureurs refusent-ils d’assurer une voiture qui n’est pas à votre nom ?
Pour l’assureur, il est essentiel de connaître le véritable conducteur principal du véhicule.
Une différence entre le titulaire de la carte grise et le souscripteur peut entraîner des vérifications supplémentaires, notamment afin d’éviter qu’une personne cherche à contourner :
un malus important ;
un historique de sinistres ;
une prime d’assurance élevée ;
certaines restrictions imposées par un précédent assureur.
Le fait que les noms soient différents n’est donc pas forcément problématique. C’est surtout une déclaration inexacte de la situation réelle qui peut poser difficulté.
Comment assurer une voiture qui ne vous appartient pas ?
Deux principales configurations peuvent être envisagées.
Option 1 : souscrire l’assurance à son nom comme conducteur principal
La première solution consiste à indiquer clairement à l’assureur :
que le véhicule appartient à une autre personne ;
mais que vous en êtes le conducteur principal.
Le contrat peut alors être souscrit à votre nom si la compagnie accepte cette configuration.
Vous assumez ensuite les obligations liées à votre qualité d’assuré et de conducteur principal.
Cela comprend notamment :
le paiement des cotisations ;
les déclarations de sinistre ;
le respect des obligations prévues par le contrat.
Les modalités d’indemnisation dépendent ensuite des garanties et des clauses prévues.
Qui reçoit l’indemnisation en cas de sinistre ?
Cela dépend du contrat.
Dans certaines situations, l’indemnité peut être versée à l’assuré. Dans d’autres cas, notamment lorsque le véhicule doit être indemnisé selon sa valeur, le contrat peut prévoir un versement au propriétaire ou prendre en compte sa qualité de titulaire.
Il est donc important de vérifier ce point avant la souscription.
Lorsque le souscripteur, le conducteur principal et le propriétaire sont trois personnes distinctes, le contrat doit préciser clairement la situation.
L’assureur peut-il refuser cette configuration ?
Oui.
Une compagnie d’assurance reste libre d’accepter ou non le risque selon ses propres critères de souscription.
Certaines compagnies refusent qu’une personne assure comme conducteur principal un véhicule dont elle n’est pas propriétaire.
Il peut donc être nécessaire de comparer plusieurs assureurs.
Option 2 : être déclaré conducteur secondaire
Une autre possibilité consiste à conserver le contrat au nom du titulaire de la carte grise et à ajouter l’utilisateur du véhicule comme conducteur secondaire.
Cette solution convient lorsque cette personne utilise réellement le véhicule de manière occasionnelle ou secondaire.
Elle peut alors être déclarée auprès de l’assurance et bénéficier de la couverture prévue par le contrat lorsqu’elle conduit.
Peut-on être conducteur secondaire si l’on utilise la voiture tous les jours ?
C’est dans ce cas que la situation peut devenir problématique.
Le statut de conducteur secondaire ne doit pas être utilisé pour masquer l’identité du véritable conducteur principal.
Si une personne utilise en réalité la voiture quotidiennement ou beaucoup plus souvent que la personne déclarée comme conducteur principal, le contrat risque de ne plus correspondre à l’usage réel du véhicule.
Cela peut poser problème en cas de sinistre.
Le principe à retenir est donc simple :
la personne qui utilise principalement le véhicule doit être déclarée comme telle auprès de l’assureur.
Pourquoi une fausse déclaration du conducteur principal est-elle risquée ?
La tarification d’une assurance automobile dépend notamment du profil du conducteur principal.
Plusieurs éléments peuvent influencer la prime :
son âge ;
son expérience de conduite ;
son historique d’assurance ;
son bonus-malus ;
son utilisation du véhicule.
Déclarer artificiellement une autre personne comme conducteur principal afin de payer moins cher peut donc être considéré comme une déclaration inexacte du risque.
En cas de sinistre, cette situation peut entraîner des difficultés avec l’assureur.
Conducteur principal ou secondaire : quelle différence ?
Le conducteur principal utilise le véhicule de façon régulière et principale. Il est déclaré dans le contrat et n’a pas nécessairement besoin d’être le propriétaire du véhicule. Son profil constitue l’un des principaux éléments pris en compte par l’assureur.
Le conducteur secondaire est également déclaré dans le contrat, mais son usage est normalement occasionnel ou moins fréquent. Il peut conduire le véhicule dans les limites de l’utilisation déclarée et selon les conditions du contrat.
L’intitulé choisi doit donc correspondre à l’utilisation réelle de la voiture.
Peut-on assurer la voiture de son conjoint ?
Oui.
Une voiture peut être immatriculée au nom d’un conjoint tout en étant principalement utilisée par l’autre.
Il suffit de déclarer cette organisation à la compagnie d’assurance.
Cela peut notamment être nécessaire lorsque le titulaire :
n’utilise plus le véhicule ;
a temporairement perdu son droit de conduire ;
laisse quotidiennement la voiture à son conjoint.
L’assureur pourra alors préciser la configuration à retenir dans le contrat.
Peut-on assurer la voiture de ses parents ?
Oui, sous réserve de l’accord de l’assureur.
Des parents peuvent, par exemple, rester titulaires de la carte grise tout en mettant la voiture à disposition de leur enfant.
Si celui-ci devient le conducteur habituel, il est préférable de le signaler clairement à l’assurance plutôt que de le déclarer simplement comme conducteur occasionnel.
Peut-on assurer une voiture appartenant à une personne sans permis ?
Oui. Cette situation peut notamment se présenter dans le cadre d’un héritage.
Une personne peut être propriétaire d’un véhicule sans le conduire elle-même.
Le conducteur réel peut alors être une autre personne, qui devra être correctement déclarée auprès de l’assureur.
Le nom sur la carte grise prouve-t-il qui conduit la voiture ?
Non.
Le titulaire du certificat d’immatriculation n’est pas nécessairement le conducteur habituel.
Une voiture peut être prêtée ou utilisée par plusieurs personnes.
C’est pourquoi le certificat d’immatriculation et le contrat d’assurance peuvent comporter des noms différents.
Faut-il modifier la carte grise pour mettre l’assurance à son nom ?
Pas automatiquement.
Si la propriété du véhicule ne change pas, il n’est pas nécessaire de modifier le certificat d’immatriculation simplement parce qu’une autre personne devient le conducteur principal déclaré auprès de l’assurance.
En revanche, lorsqu’il y a véritablement cession du véhicule, un changement de titulaire devient nécessaire.
Il faut donc distinguer :
la mise à disposition ou le prêt du véhicule ;
le transfert réel de propriété.
Quel nom apparaît dans le Fichier des véhicules assurés ?
Depuis la disparition de la carte verte physique, les forces de l’ordre peuvent vérifier l’assurance d’un véhicule grâce au Fichier des véhicules assurés (FVA).
La vérification repose principalement sur les informations permettant d’identifier le véhicule assuré.
Le fait que le nom du titulaire de la carte grise soit différent de celui du souscripteur ne signifie donc pas automatiquement que le véhicule n’est pas assuré.
Carte verte supprimée : qu’est-ce qui a changé depuis 2024 ?
Depuis 2024, les véhicules concernés n’ont plus à afficher l’ancienne vignette verte d’assurance sur le pare-brise.
La traditionnelle attestation verte a également laissé place à un fonctionnement reposant principalement sur le Fichier des véhicules assurés.
Lors d’un contrôle, les forces de l’ordre peuvent directement vérifier si le véhicule dispose d’une assurance enregistrée.
À quoi sert le Mémo Véhicule Assuré ?
Lors de la souscription d’un nouveau contrat, l’assureur remet un Mémo Véhicule Assuré.
Ce document contient les principales informations relatives :
au véhicule ;
au contrat ;
à l’assureur.
Il sert notamment de justificatif temporaire durant les premiers jours suivant la prise d’effet du contrat, le temps que l’enregistrement soit correctement disponible dans le fichier.
Le mémo doit donc être conservé après la souscription.
Assurance et carte grise à des noms différents : quelles précautions prendre ?
Avant de signer un contrat, il est conseillé d’expliquer précisément votre situation à l’assureur.
Indiquez clairement :
qui est propriétaire du véhicule ;
qui figure sur la carte grise ;
qui conduit principalement ;
quelles autres personnes utilisent régulièrement la voiture.
Cela permet à la compagnie de proposer un contrat réellement adapté à la situation.
Faut-il comparer plusieurs assureurs ?
Oui, particulièrement dans cette configuration.
Les politiques de souscription peuvent varier fortement d’une compagnie à l’autre.
Un assureur peut refuser une situation qu’un concurrent acceptera sans difficulté particulière.
Il est donc intéressant de comparer :
le montant des cotisations ;
les garanties ;
les franchises ;
les conditions concernant les conducteurs secondaires ;
les modalités d’indemnisation ;
les éventuelles exclusions.
Le prix ne doit pas constituer le seul critère de choix.
Attention à la couverture du conducteur secondaire
Toutes les garanties ne sont pas nécessairement identiques selon la personne qui conduit.
Un conducteur secondaire peut bénéficier d’une couverture différente selon le contrat.
Il faut notamment vérifier :
les franchises ;
les éventuelles restrictions ;
les conditions applicables aux jeunes conducteurs ;
les règles concernant le prêt du volant.
Ces éléments doivent être consultés avant de laisser régulièrement le véhicule à une autre personne.
Carte grise et assurance à des noms différents : les principales situations
Une carte grise au nom d’un parent et une assurance au nom de l’enfant peuvent être possibles selon l’assureur. Le point essentiel consiste à déclarer le véritable conducteur principal.
Une carte grise au nom du conjoint peut également être compatible avec un contrat souscrit ou organisé différemment, à condition d’informer l’assureur de l’usage réel du véhicule.
Un propriétaire sans permis peut posséder une voiture, à condition que le conducteur réel soit correctement identifié auprès de l’assurance.
Un utilisateur occasionnel peut être déclaré comme conducteur secondaire.
En revanche, déclarer comme secondaire une personne qui utilise quotidiennement la voiture est risqué, car le contrat ne correspond alors pas à l’usage réel.
Enfin, il est possible que le propriétaire et l’assuré soient deux personnes différentes, mais il faut vérifier attentivement les conditions d’indemnisation prévues par le contrat.
AccesSIV et le titulaire de la carte grise
Le nom figurant sur un contrat d’assurance et celui inscrit sur le certificat d’immatriculation répondent à deux fonctions différentes.
Pour les professionnels de l’automobile, AccesSIV permet de centraliser les justificatifs et de faciliter les démarches liées au changement de titulaire et à l’immatriculation des véhicules.
Le choix du conducteur principal, du souscripteur et des garanties d’assurance reste toutefois à définir directement avec la compagnie d’assurance.
À retenir
Oui, il est possible d’avoir une assurance automobile et une carte grise à des noms différents.
Une voiture peut, par exemple, appartenir à un parent ou à un conjoint tout en étant principalement conduite par une autre personne.
Le point essentiel est de déclarer la situation réelle à l’assureur.
Si vous êtes le principal utilisateur du véhicule, il est préférable de vous déclarer comme conducteur principal plutôt que d’utiliser artificiellement le statut de conducteur secondaire.
Les compagnies appliquant des politiques différentes, il peut être nécessaire de comparer plusieurs contrats avant de trouver une assurance adaptée.
FAQ
Peut-on assurer une voiture qui n’est pas à son nom ?
Oui. Il est possible d’assurer un véhicule dont une autre personne est titulaire sur la carte grise, sous réserve de l’acceptation de l’assureur.
La carte grise et l’assurance doivent-elles être au même nom ?
Non. Il n’existe pas d’obligation générale imposant que le souscripteur du contrat soit systématiquement le titulaire de la carte grise.
Puis-je être conducteur principal d’une voiture appartenant à mes parents ?
Oui, si l’assureur accepte cette configuration. Il faut lui préciser que vous êtes le principal utilisateur du véhicule.
Puis-je être conducteur secondaire si je conduis la voiture tous les jours ?
Ce n’est pas la configuration adaptée. Si vous êtes en réalité le conducteur habituel, il faut le signaler à l’assureur afin que le contrat corresponde correctement à l’utilisation du véhicule.
Peut-on assurer la voiture d’un conjoint qui ne conduit plus ?
Oui. Le conjoint peut rester titulaire de la carte grise tandis qu’une autre personne est déclarée comme conducteur principal auprès de l’assurance, selon les conditions acceptées par la compagnie.
Faut-il changer la carte grise lorsque le conducteur principal change ?
Pas nécessairement. Le changement de conducteur principal auprès de l’assurance n’entraîne pas automatiquement un changement de propriétaire du véhicule.
Comment prouver qu’un véhicule est assuré depuis la suppression de la carte verte ?
La couverture est principalement vérifiée à partir du Fichier des véhicules assurés. Lors de la souscription, le Mémo Véhicule Assuré fournit également les principales informations relatives au contrat.